海外資金與海外所得的課稅問題,長年以來都是高資產族群、境外投資人與台商最關心的核心焦點。我國自民國 99 年(2010 年)起正式實施「所得基本稅負條例」(即最低稅負制),將個人海外所得納入課稅範疇,結束了 99 年以前海外所得完全免稅的時代。然而,由於國稅局對於海外資金的跨國查核難度較高,許多納稅人在過去缺乏稽徵案例的情況下,建立了許多嚴重的錯誤認知。許多人常誤以為「海外資金匯回台灣才需要繳稅」,或是以為「只要每次匯款控制在免稅額以下就不會被查」。事實上,資金不等於所得,且海外所得的認列時間點以「給付實現」為準,與資金是否匯回國內完全無關。一旦貿然將大額海外資金匯回,極可能觸發銀行防制洗錢通報並引來國稅局關切。本文將由專業會計師視角,為您全面剖析海外資金匯回的法律規範、課稅認定與稅務實務操作,幫助您合規避險。
外部權威參考連結:
海外資金不等於海外所得?釐清資產性質與稅務實務認定的四大關鍵
海外資金匯回台灣時,國稅局與稅務實務上的第一道檢驗關卡,就是「釐清資金的法律與經濟性質」。許多民眾習慣將所有從國外匯入的錢通稱為「海外所得」,這在稅務上有著致命的誤解。
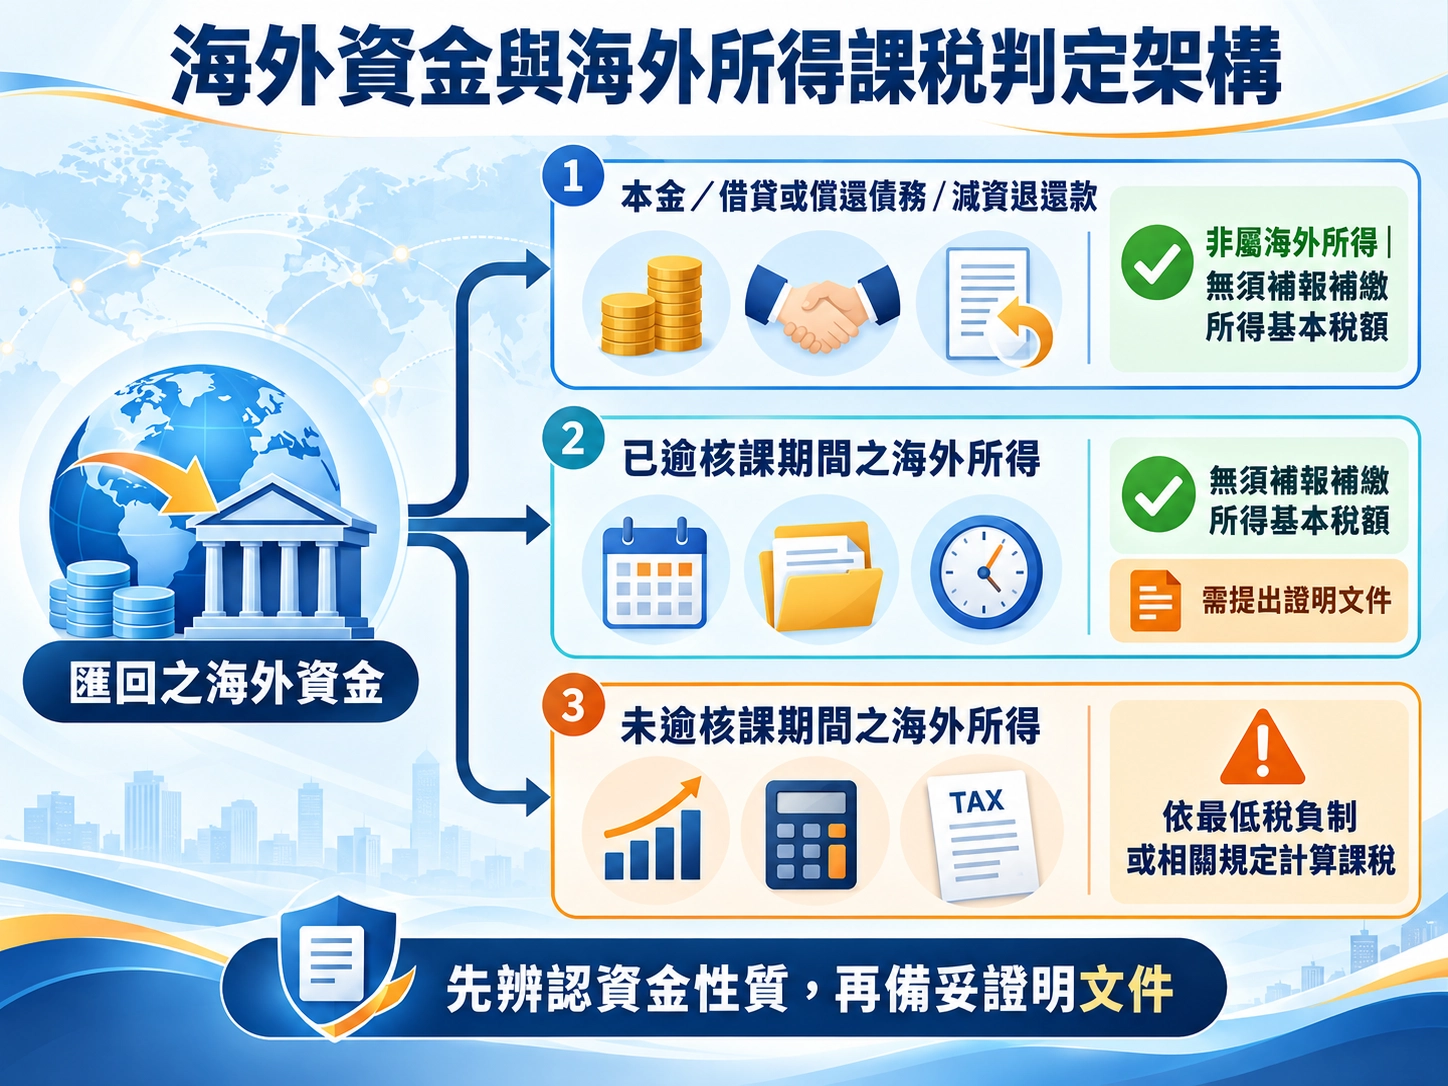
免課稅之海外資金項目
若匯回的資金屬於以下性質,原則上屬於「資本或非所得性質」,依法不屬於所得稅課徵範疇:
- 海外投資本金:原始從台灣匯出至境外投資的本金金額。
- 減資退還款項:境外公司辦理減資所退還給股東的股本。
- 借貸或償還債務:借給境外實體之收回本金,或向境外機構/個人借入之資金。
- 金融機構存款本金:儲蓄於境外銀行帳戶的原始本金。
應課稅之海外所得項目
真正需要納入所得基本稅負條例計算的,是資產在海外運作後所產生的「收益」:
- 海外營利所得:境外公司分配之股利或盈餘。
- 海外財產交易所得:買賣境外股票(如美股、港股)、海外不動產或基金獲利。
- 海外利息與薪資所得:境外存款利息、境外債券配息或受雇於境外企業之薪資
海外資金匯回何時該申報?解析海外所得給付日認定與最低稅負制課稅門檻
在稅務實務中,另一個最常發生的錯誤是「將資金匯回台灣的年度,當作申報海外所得的年度」。
海外所得的認列時間點:給付日原則
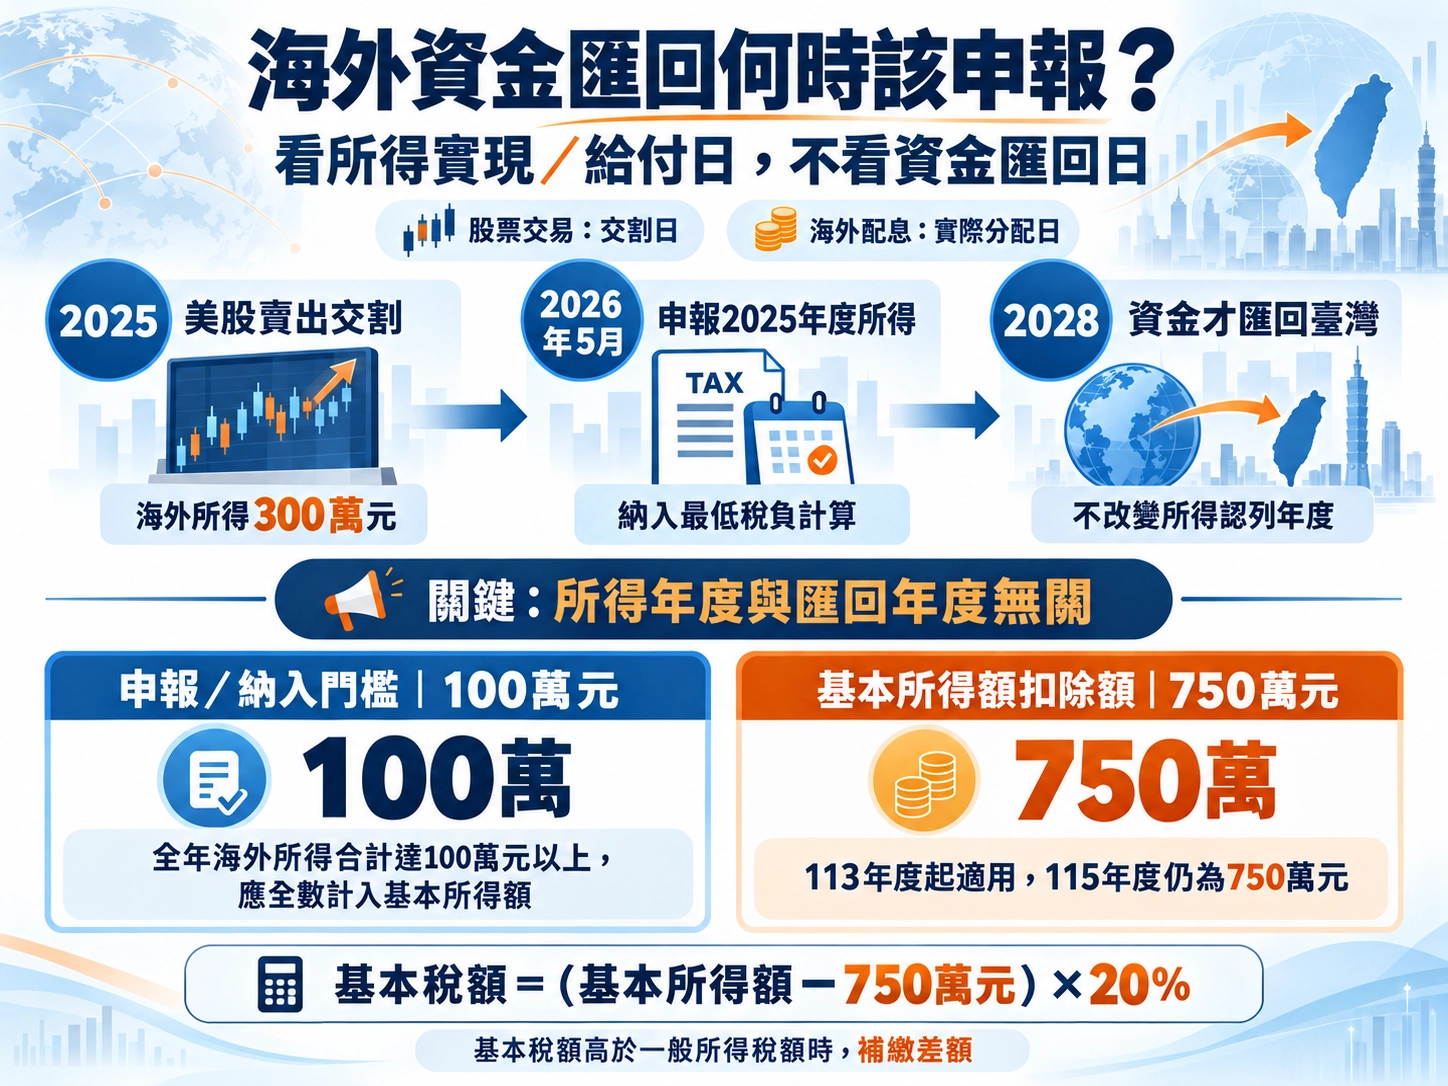
海外所得的認列時間,係採取權責發生與給付實現原則,即以「所得實現給付之日(如美股賣出交割日、海外公司配息日)」為準,與資金「是否匯回台灣」完全無關。
- 實務案例:若您在 2025 年於海外券商出售美股獲得 300 萬元利得,該筆所得即屬於 2025 年度的海外所得,必須在 2026 年 5 月申報綜合所得稅時一併申報最低稅負。即使您將這 300 萬元一直留存在境外帳戶,直到 2028 年才匯回台灣,也不能延至 2028 年才申報。
申報門檻(100 萬)與課稅門檻(750 萬)的差異
許多納稅人常聽到「750 萬免稅」,就誤以為只要全年匯回或獲利低於 750 萬就完全不用管,這完全混淆了申報與課稅的標準:
- 申報門檻(100 萬元):個人全年海外所得合計達新台幣 100 萬元以上者,即「必須」填報基本所得額申報表,將其併入最低稅負計算。
- 課稅門檻(750 萬元,民國 115 年標準):申報後,將「國內綜合所得淨額 + 海外所得 + 其他應計入項目」後得到基本所得額,扣除免稅額(民國 115 年現行標準已調升至 750 萬元)後,剩餘金額才按 20% 稅率計算最低稅負,並與國內綜合所得稅額比較,補繳差額。
專業會計師提醒:若海外所得超過 100 萬元,即使基本所得額未達 750 萬元免稅門檻而無須繳稅,但若「未依法申報」,一旦日後遭國稅局勾稽查獲,仍會被認定為隱匿所得,面臨行為罰與漏稅裁罰風險。
大陸所得也是海外所得嗎?兩岸所得稅務實務與稅率差異完全剖析
在進行海外資金與稅務規劃時,最容易踩雷的就是「大陸地區來源所得」。許多人從地理位置觀念出發,認為中國大陸屬於台灣境外,因此將大陸所得誤認為海外所得,這在法律適用上是完全錯誤的。
法規適用的本質差異
我國稅法對於「海外所得」與「大陸地區所得」採取截然不同的法律雙軌制:
- 海外所得(含港澳):依據《香港澳門關係條例》與《所得基本稅負條例》,香港、澳門及其他外國地區之所得,歸類為海外所得,適用最低稅負制(享 750 萬元免稅額及 20% 單一稅率)。
- 大陸地區所得:依據《臺灣地區與大陸地區人民關係條例》第 24 條規定,臺灣地區人民有大陸地區來源所得者,應「全額併入臺灣地區綜合所得總額」課稅,適用 5% 至 40% 的累進稅率,完全無法享有最低稅負制的免稅額度。
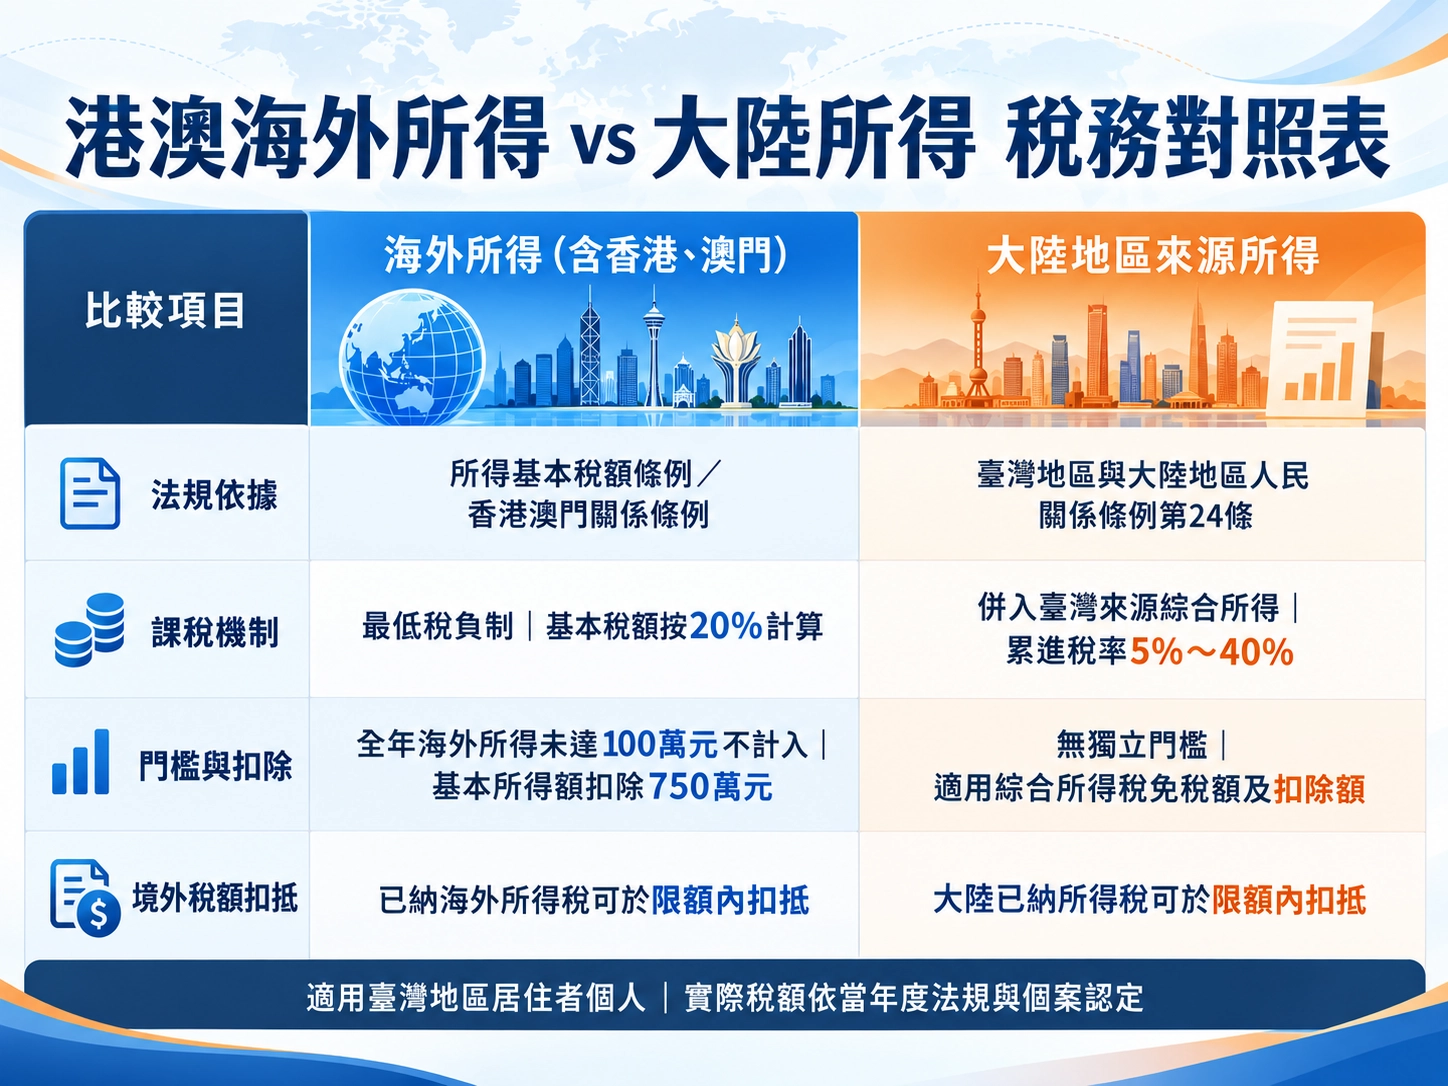
若將大陸事業處分獲利或薪資報酬誤報為海外所得,一旦被國稅局查獲,除了需要補足 5%~40% 的綜所稅差額外,還會面臨漏報所得的罰鍰。
海外資金匯回如何舉證?專業會計師梳理的稅務實務評估表與證明文件
當大額海外資金匯入台灣金融機構時,銀行依法必須進行洗錢防制審查,並可能通報稅捐稽徵機關。要證明匯回資金非應稅所得,納稅義務人負有完全的舉證責任。
以下為專業會計師整理的海外資金匯回稅務實務評估表,協助您在匯款前準備好關鍵憑證:
| 資金性質分類 | 稅務認定結果 | 實務上建議備妥之證明文件 |
| 海外投資本金、借貸返還 | 免課稅 |
|
| 已逾 7 年核課期間之所得 | 免補稅 |
|
| 未逾核課期間之海外所得 | 超過門檻需課稅 |
|
| 大陸地區來源所得 | 併入國內綜所稅 |
|
海外資金匯回踩雷怎麼辦?利用自動補報免罰機制建構合規安全網
若您過去因為不清楚法規,曾有應申報卻未申報的海外所得,或是手邊有一筆龐大的海外資產急需匯回國內使用,切勿心存僥倖採取分批拆單匯款(Structing)的方式,這反而容易觸發異常交易警示[cite: 3]。
根據《稅捐稽徵法》第 48 條之 1 規定,納稅義務人自動向稅捐稽徵機關補報並補繳所漏稅款者,只要是在未經檢舉、未經稅捐稽徵機關或財政部指定之調查人員進行調查之前,可以免除各項漏稅罰與行為罰,僅需按日加計利息徵收。
外部權威參考連結:法務部全國法規資料庫 - 稅捐稽徵法第 48 條之 1 補報免罰規定
海外資金合規匯回與海外所得稅務規劃是一項極具專業度的系統工程。在執行大額資金匯回前,建議預先諮詢專業會計師進行資產屬性梳理與稅負試算,以最小化稅務風險並落實資產安全保護。
跨國資產傳承與兩岸稅務卡關?讓專業團隊為您精準解套!
面對複雜的兩岸繼承、海外所得申報、跨境資產傳承與稅務實務,任何一個環節的疏漏,都可能導致資產凍結、雙重課稅或高額裁罰。德安擁有深耕兩岸及跨國稅務法律的專家團隊,憑藉豐富的實務辦理經驗,能為您提供從資產盤點、公證驗證、稅務試算到資金合規匯回的全流程客製化服務。
不要讓繁瑣的法令與行政流程延誤您的資產規劃!立即聯繫德安專業顧問團隊,讓我們為您建構最安全的傳承防護網,協助您輕鬆解決跨境稅務與繼承難題。