隨著早年赴中國大陸投資經商的台商與台胞逐漸高齡化,台胞在陸資產的傳承問題日益浮現。當台籍被繼承人離世後,定居台灣或境外的家屬常面臨繼承大陸房產、銀行存款、股權等龐大資產的現實需求。然而,「兩岸繼承」涉及台灣地區與中國大陸兩套完全不同的法律體系與行政監管規範。從繼承人範圍、夫妻財產制析產、海基會與海協會的跨國公證文書雙重驗證,到大陸國家外匯管理局(SAFE)對境外居民繼承存款匯出的嚴格審查,每一個環節都充滿了實務挑戰。許多家屬誤以為持台灣的戶籍謄本或遺囑就能直接辦理過戶,最終因法律適用錯誤、公證文件無效或無法提供資金完稅證明而陷入困境。本文將由兩岸專業顧問視角,為您全面拆解兩岸繼承的法律適用、公證流程與外匯稅務實務,幫助您合規避險並安全順利地將遺產過戶或匯回台灣。
外部權威參考連結:
兩岸繼承法律如何適用?剖析兩岸人民關係條例與涉外民事法律適用的分割原則
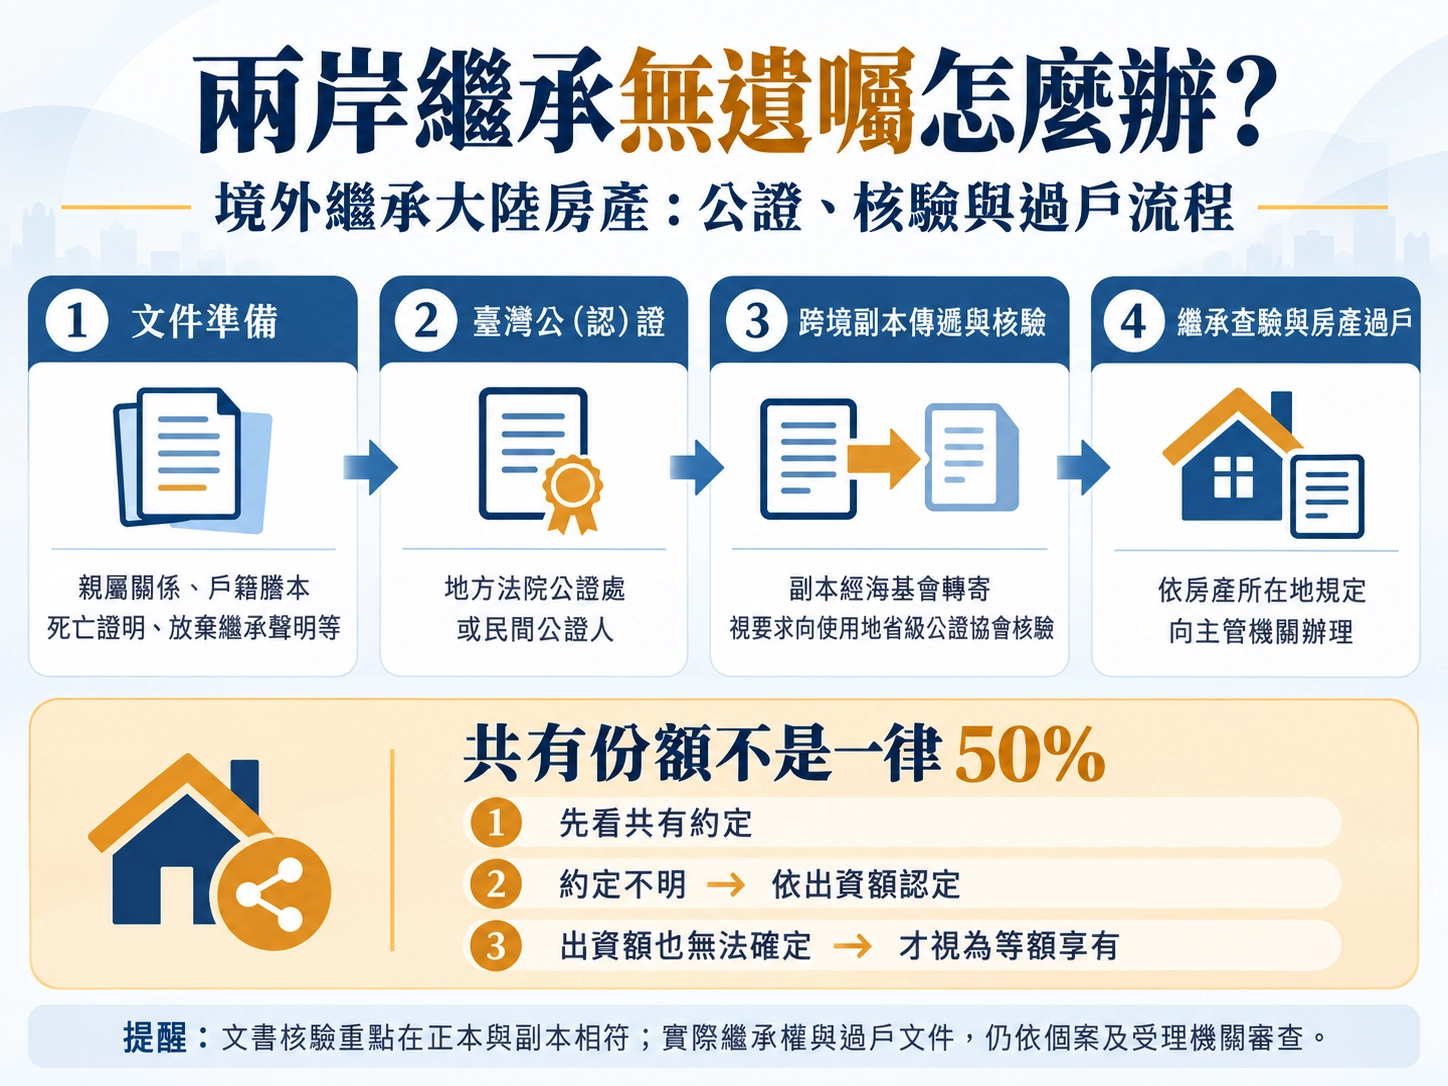
辦理涉台遺產繼承時,首要解決的核心問題是「究竟該適用台灣法律還是大陸法律」?依據《中華人民共和國涉外民事关系法律適用法》(簡稱《法律適用法》)與相關司法解釋,涉台繼承採取「準據法割裂原則」,即依照資產性質(不動產或動產)及法律關係分別確定適用法律。
【兩岸繼承法律適用與資產劃分架構】
- 不動產(如大陸房產)→ 適用法律:不動產所在地法(依《中華人民共和國民法典》辦理)。
- 動產(如銀行存款、股票)→ 適用法律:被繼承人死亡時經常居所地法(若經常居所地在台灣,即適用台灣地區法律)。
- 夫妻財產制分割(析產)→ 適用法律:雙方無協議時,適用共同經常居所地法(若共同經常居所地在台灣,即適用台灣地區民法)。
不動產與動產法定繼承的法律割裂
- 不動產法定繼承(適用大陸法律):根據《法律適用法》第 31 條,不動產法定繼承適用不動產所在地法律。因此,台灣居民繼承位於大陸的房產時,繼承人範圍、繼承順序與分配應依據《中華人民共和國民法典》認定。第一順位繼承人為:配偶、子女、父母。同一順位原則上均等分配,若有繼承人明確聲明放棄繼承,則由其他繼承人取得。
- 動產法定繼承(適用被繼承人經常居所地法):銀行存款、股票等動產,適用被繼承人死亡時經常居所地法律。若被繼承人生前經常居所地在台灣,動產繼承權與分配即適用台灣《民法》繼承編。
夫妻財產關係與遺產範圍劃分(析產)
在計算遺產範圍前,必須先進行「夫妻財產析產」。根據《法律適用法》第 24 條,夫妻財產關係若未協議選擇法律,適用共同經常居所地法律。若夫妻雙方經常居所地均在台灣,則適用台灣《民法》之夫妻財產制:
- 若未簽署書面約定財產制,預設適用「法定財產制」。
- 婚姻關係存續期間購買且無法證明為個人單獨所有的房產,推定為夫妻共有財產(各占 50% 產權)。
- 實務結果:被繼承人名下 50% 的產權屬於生存配偶之個人財產,僅有剩餘的 50% 產權屬於真正的「遺產」,由全體繼承人進行分配。
兩岸繼承無遺囑怎麼辦?境外繼承大陸房產的公證與雙重驗證流程解析
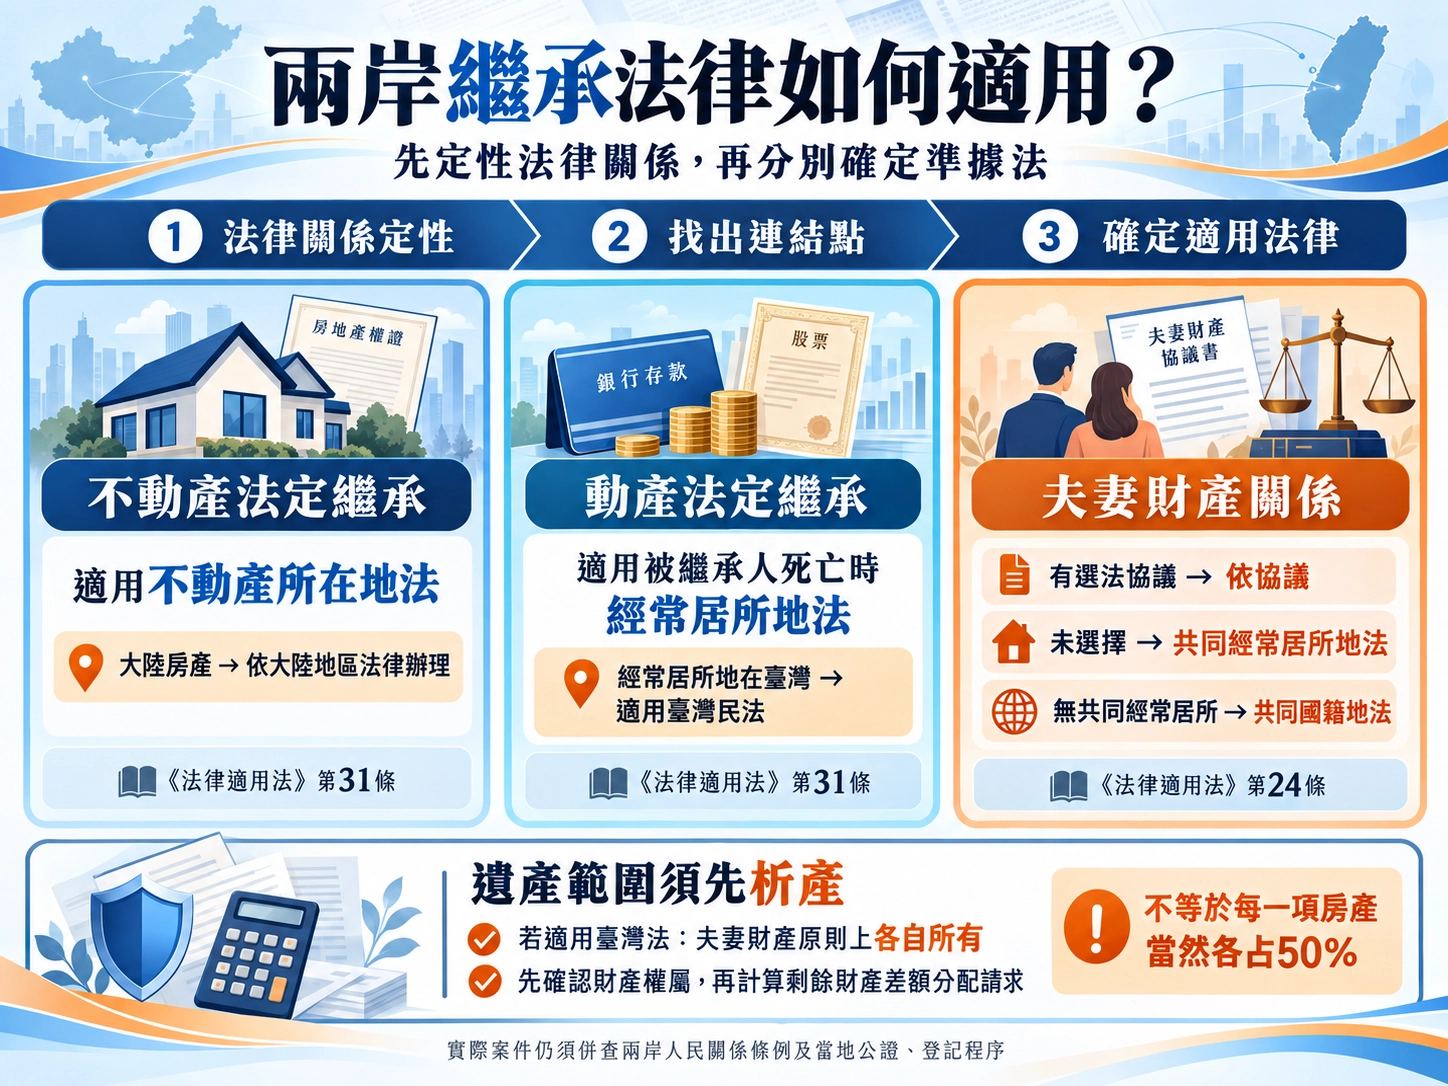
當台籍被繼承人在未立遺囑的情況下去世,繼承人欲辦理大陸房產過戶時,必須通過極為嚴謹的「繼承權公證」與「跨境文書驗證」手續。
兩岸公證雙重驗證機制
由於兩岸司法體系不同,台灣機構出具的公證文書無法直接在大陸地政機關或公證處使用,必須經過海基會與海協會的雙重驗證程序:
- 台灣公證:繼承人須在台灣地方法院公證處或私署公證人處,辦理親屬關係證明、戶籍謄本、死亡證明及放棄繼承聲明書等公證。
- 公文對流與副本寄送:台灣公證處將公證書正本交予當事人,副本則經由海基會寄送至大陸資產所在地的省級公證員協會。
- 大陸核驗與查驗:當事人攜帶正本至大陸指定公證員協會辦理「比對核驗」,確認無誤並取得驗證對照表後,該公證文書才具備大陸法律效力。
房產共有產權的實務陷阱
在繼承大陸房產時,若該房產係被繼承人與他人(如親友、合作夥伴)「共同共有」,雖然買賣時私下約定出資比例(如 60% 與 40%),但若當初未至房產交易中心辦理「按份共有」登記,地政機關將預設認定為各占 50%。繼承人在辦理繼承時,務必先與共有人釐清產權份額,必要時先辦理變更登記,避免日後轉讓或繼承時產生重大產權糾紛。
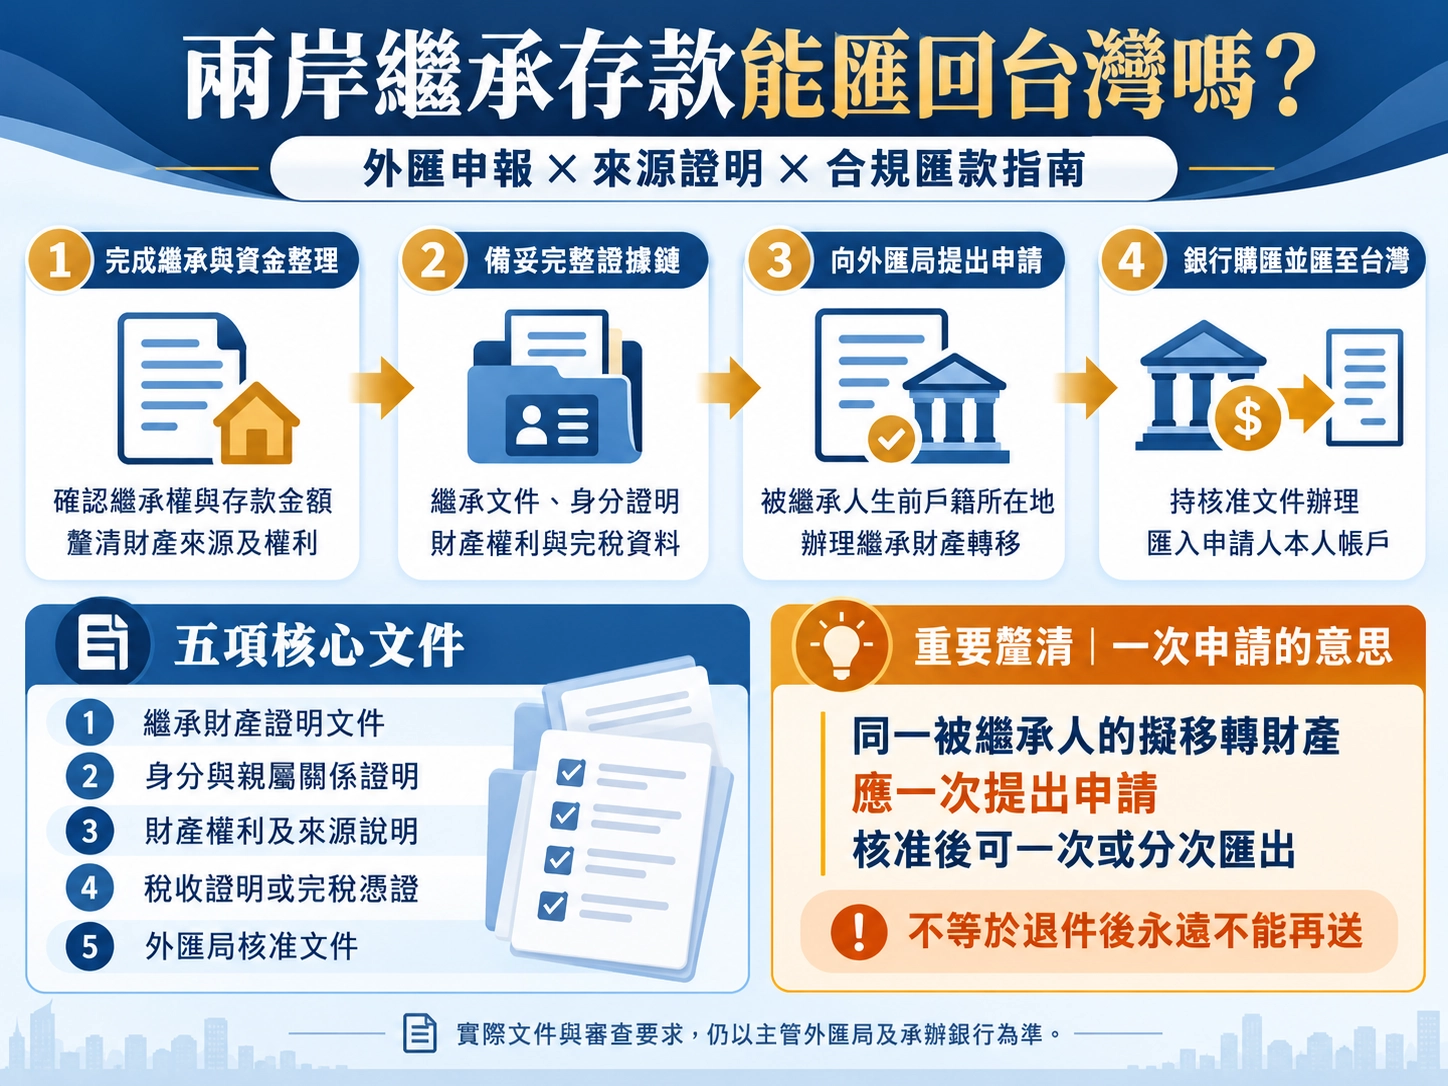
兩岸繼承存款能匯回台灣嗎?外匯監管與稅務實務下的資金跨境轉移指南
成功辦理存款繼承過戶至繼承人在大陸開立的銀行帳戶後,最關鍵的下一步就是「如何將繼承的資金合規匯回台灣」。
大陸外匯管理局(SAFE)監管限制
根據大陸《個人財產對外轉移外匯管理售付匯管理辦法》,境外居民繼承大陸資產後,若欲將存款購匯並匯至境外,必須向被繼承人帳戶所在地的國家外匯管理局(SAFE)申請辦理繼承財產對外轉移申報。獲批後,銀行始得辦理購匯及匯出續。
致命關鍵限制:繼承財產的對外轉移申請,在法律上**「僅有一次申請機會」**。若材料不齊全或申報失敗,後續將極難再次申請匯出。因此,決策與文件準備必須一次到位。
稅務實務的核心痛點:資金合法來源證明
在向外管局與銀行申請資金匯出時,除了提供繼承公證書、親屬關係證明與身分證件外,最難取得且最常導致申請遭拒的,就是「繼承資金的合法來源與完稅證明」:
- 工資與薪資所得:須提供被繼承人生前在陸任職之個人所得稅(個稅)完稅證明,且完稅金額須能覆蓋繼承之金額。
- 股東分紅或股權轉讓:須提供境外/在地投資核准文件、公司股東會決議、股權變更登記及企業所得稅/個稅完稅憑證。
- 出售不動產獲利:須提供原始購房合約、出售合約、契稅與不動產交易增值稅/個稅完稅單據。
由於被繼承人生前未必會妥善保存這些稅務憑證,繼承人常因無法向稅務機關追溯補發完稅證明,導致龐大存款凍結於大陸帳戶無法匯出。
【繼承大陸存款匯出境外檢核表】
- 繼承權公證書
- 實務證明內容與要求:經海基會/海協會雙重驗證之繼承公證文件。
- 親屬與身分證明
- 實務證明內容與要求:台灣戶籍謄本、台胞證、護照等。
- 資金合法來源證明
- 實務證明內容與要求:被繼承人個人所得稅完稅證明、股權完稅單或房產交易稅單。
- 外管局核准批覆
- 實務證明內容與要求:申請個人財產對外轉移獲批文件(僅限一次申請機會)。
兩岸繼承台灣遺產稅如何申報?兩岸人民關係條例下的遺產稅與海外所得稅務實務
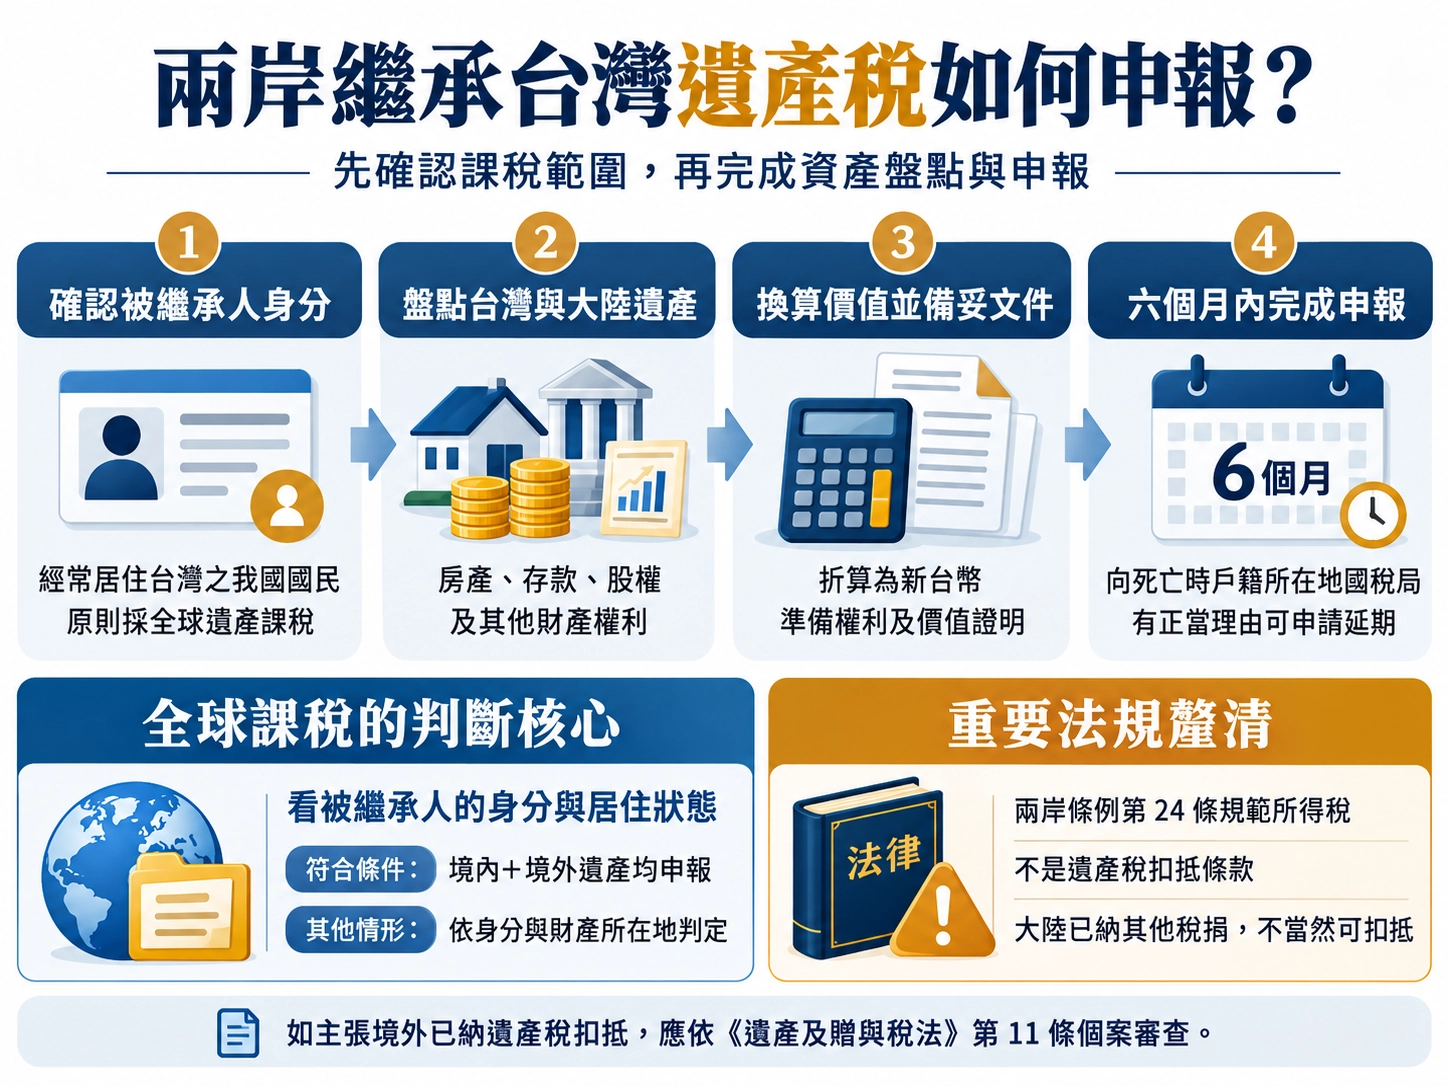
台灣居民繼承大陸遺產,除了在大陸需處理房產過戶與外匯申報外,回到台灣後還面臨《遺產及贈與稅法》與《兩岸人民關係條例》的台灣稅務申報義務。
經常居住台灣之國民:境外遺產須「全球課稅」
依據台灣《遺產及贈與稅法》第 1 條規定,凡經常居住中華民國境內之中華民國國民,死亡時遺有之動產、不動產及其他一切有價價值之權利,均應併入遺產總額課徵遺產稅。
- 被繼承人名下的大陸房產、銀行存款及股權,依法均屬於應申報之遺產。
- 繼承人須將大陸遺產折算為新台幣,於被繼承人死亡之日起 6 個月內向台灣國稅局申報遺產稅。
兩岸重複課稅的扣抵機制
為避免重複課稅,依據《臺灣地區與大陸地區人民關係條例》第 24 條意旨,繼承人在中國大陸就該筆遺產已繳納之遺產稅或相關稅捐,得檢附經海基會驗證的大陸完稅證明,自台灣應納遺產稅額中扣抵,但扣抵額不得超過因加計該大陸遺產而依台灣稅率計算增加之應納稅額。
外部權威參考連結:財政部台北國稅局 - 境外財產遺產稅申報與扣抵專區
雨岸資產傳承與跨境繼承流程繁瑣且充滿法律與外匯風險。若您目前正面臨兩岸房產繼承過戶、存款匯出卡關或兩岸雙重稅務申報疑慮,建議立即尋求同時精通兩岸法律、公證驗證與會計稅務的專業團隊協助,以確保資產順利傳承與資金安全回台。
跨國資產傳承與兩岸稅務卡關?讓專業團隊為您精準解套!
面對複雜的兩岸繼承、海外所得申報、跨境資產傳承與稅務實務,任何一個環節的疏漏,都可能導致資產凍結、雙重課稅或高額裁罰。德安擁有深耕兩岸及跨國稅務法律的專家團隊,憑藉豐富的實務辦理經驗,能為您提供從資產盤點、公證驗證、稅務試算到資金合規匯回的全流程客製化服務。
不要讓繁瑣的法令與行政流程延誤您的資產規劃!立即聯繫德安專業顧問團隊,讓我們為您建構最安全的傳承防護網,協助您輕鬆解決跨境稅務與繼承難題。