借名登記是臺灣非常普遍的資產配置方式,不論是購買不動產、股票、汽車,甚至是銀行開戶或購買保險,常有民眾因為法令限制、隱私考量或家族規劃,將資產「借用」父母、子女、親友甚至公司員工的名義進行登記。然而,許多人誤以為只要是自己出資,財產就永遠屬於自己,卻忽略了「形式登記」與「實質所有權」割裂所產生的巨大風險。當出名人違背信任拒絕歸還、擅自出售財產,或是出名人意外身亡導致繼承人不承認借名關係時,往往引發漫長的民刑事訴訟。此外,國稅局近年更頻繁透過「實質課稅原則」進行稅務查核,導致許多借名人不僅面臨財產損失,還被重核贈與稅、綜合所得稅及罰鍰。本文將由專業會計師視角,為您全面拆解借名登記的法律關係、舉證要件與稅務陷阱,幫助您穩健守護家族資產。
外部權威參考連結:
借名登記是什麼?解析不動產與股權借名登記的法律關係與常見情境
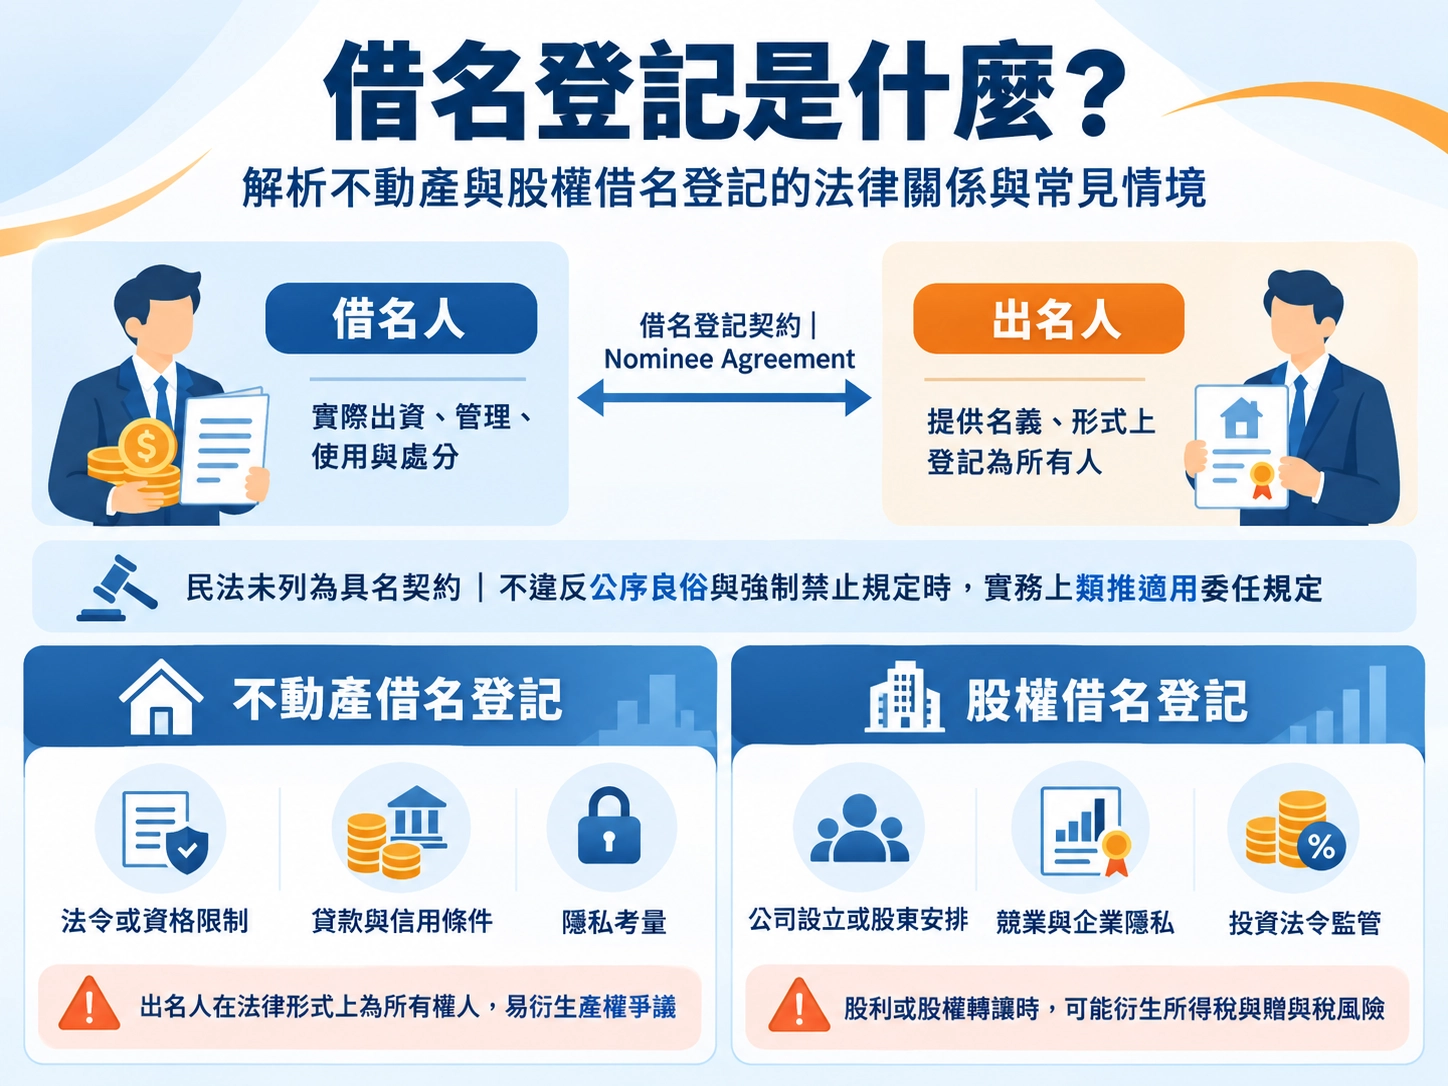
借名登記(Naminee Agreement),顧名思義就是「將自己的財產借用他人的名字辦理登記,但實際上仍由自己管理、使用與處分」的契約關係。在法律上,出借名字的人(形式所有人)稱為「出名人」,實際出資並向他人借名的人(實質所有人)則稱為「借名人」。我國《民法》雖然沒有將借名登記契約列為具名契約,但在不違反公序良俗與強制禁止規定的前提下,實務上認定其屬於「借名登記契約」,並類推適用《民法》關於委任契約的規定。
借名登記最常見於以下兩大資產領域:
不動產借名登記
許多人在購買房屋或土地時,常因當時的法令限制(例如舊制農地須具備農民身分)、貸款條件優惠(如青年首購資格)、個人信用問題或隱私考量,將不動產登記於親友名下。然而,不動產以「登記」為物權移轉的生效要件,一旦登記完成,出名人在法律形式上即為合法所有權人,這也為日後的產權爭議埋下嚴重的隱患。
股權借名登記
在企業營運或投資中,為了滿足公司法發起人人數限制、同業競爭迴避條款、企業隱私,或是陸資與外資投資法令監管,經常出現實際出資者(實質股東)將股份登記於他人(借名股東)名下的情況。股權借名登記若未妥善規劃,日後公司發放股利或進行股權轉讓時,極易引發稅務機關關切,甚至被追繳高額所得稅與贈與稅。
借名登記與贈與如何區分?法務與稅務上的判斷差異剖析
當財產登記於他人名下發生爭議時,訴訟的核心焦點往往在於該筆資產究竟是「借名登記」還是「贈與」。這兩者在民事法律效果、繼承權歸屬以及稅務負擔上有著天壤之別:
- 借名登記:當事人間無移轉所有權之真意,實質控制權與經濟負擔仍歸屬於借名人,借名人有權隨時終止契約並請求返還資產。
- 贈與:贈與人有「無償給與他人財產」之意思表示,且經受贈人同意,財產所有權已實質移轉,原則上不得任意撤銷。
根據民事訴訟法「誰主張,誰舉證」原則,當實質出資人主張雙方僅為借名登記時,負有完全的舉證責任。法院在審理時,並不會因為對造無法提出贈與證明就直接判定借名成立。法院通常會從以下維度綜合評判當事人的「真意」:
| 評估項目 | 借名登記的特徵 | 贈與的特徵 |
| 資產控制權 | 由借名人實際居住、出租、使用、修繕 | 由登記名義人自由支配與使用 |
| 金流與稅費 | 頭期款、貸款本息、房屋稅、地價稅由借名人負擔 | 由登記名義人自行負擔相關稅費與貸款 |
| 權狀與印鑑 | 所有權狀正本、印鑑章由借名人長期保管 | 權狀與印鑑由登記名義人自行保管 |
| 稅務申報 | 取得時未申報贈與稅 | 依法申報並取得贈與稅免稅或繳清證明 |
特別是在親密關係(如父母子女、夫妻、兄弟姊妹)之間,法院與國稅局往往更傾向於認定為「家長對子女的贈與」或「無償照顧」。如果沒有極為明確的證據鏈,借名人極易遭到敗訴判決。
借名登記如何主張才能勝訴?不可不知的 5 大關鍵舉證責任與證據蒐集策略
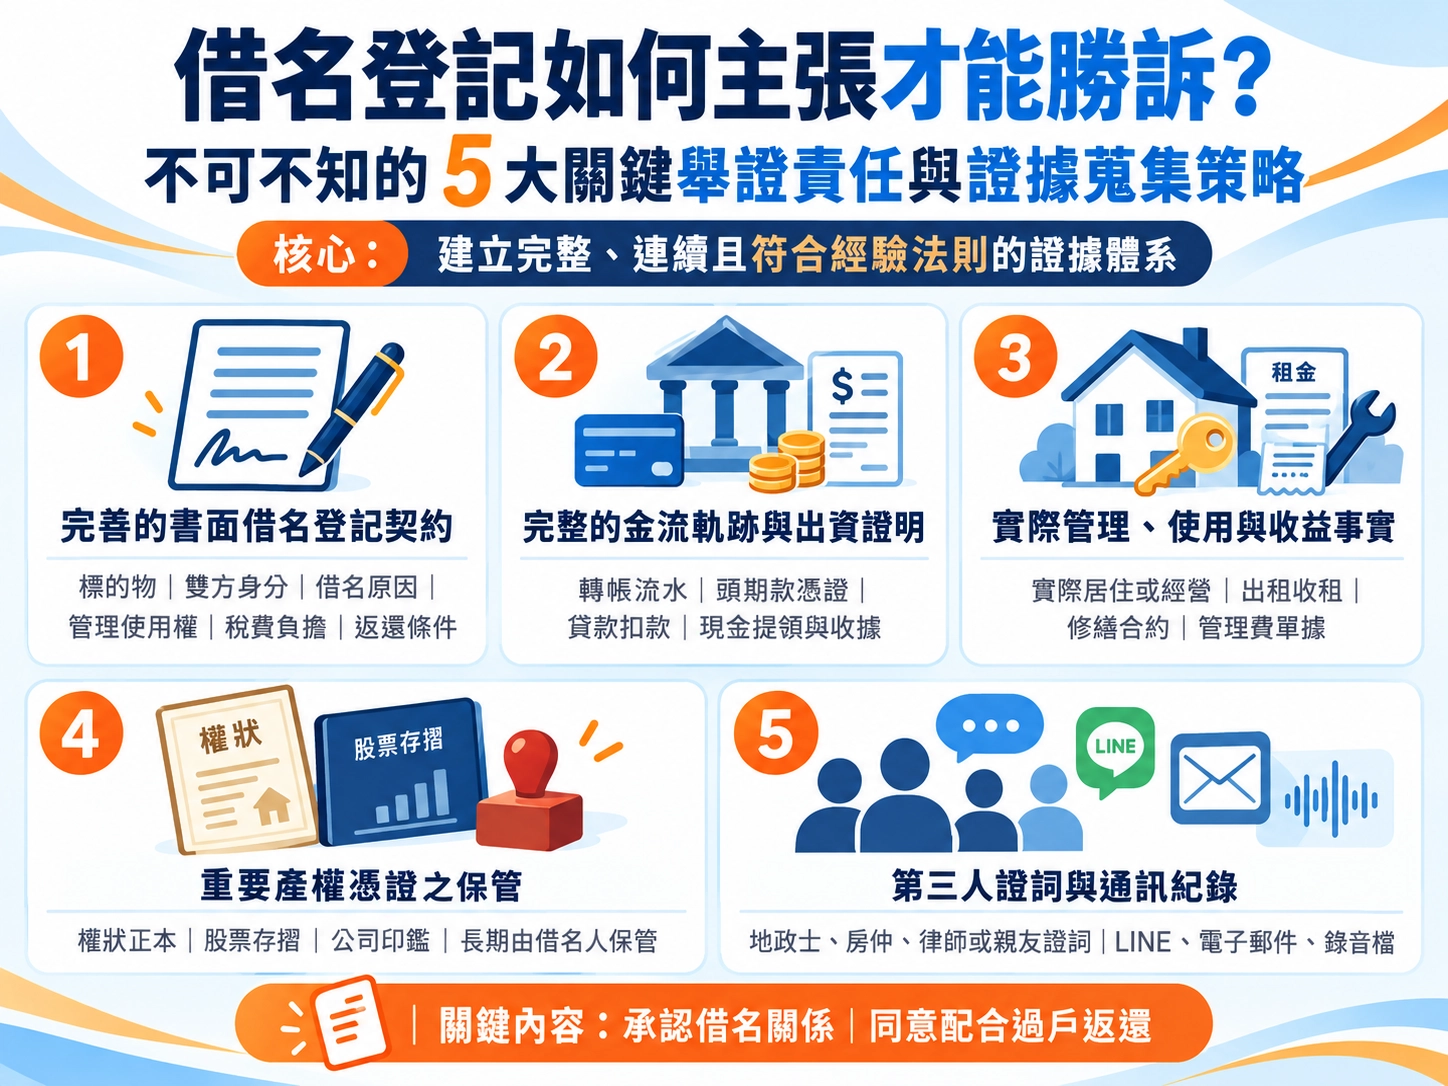
為了在法庭上成功主張借名登記關係成立,並防止出名人任意處分資產,借名人必須建立一套完整、連續且符合經驗法則的「證據體系」。以下為專業會計師與律師團隊歸納出的 5 大勝訴關鍵舉證:
完善的書面借名登記契約
最直接且最具證明力的證據,即為事前簽署的書面「借名登記契約書」或「聲明書」。契約中應明確載明借名標的物、雙方當事人身分、借名原因與目的、管理使用權歸屬、稅費負擔約定以及終止契約後的返還條件。
完整的金流軌跡與出資證明
證明購置資產的資金完全出自借名人。包含:銀行轉帳流水帳單、頭期款支付憑證、長期代繳貸款本息之扣款紀錄等。若資金屬於現金交付,必須有相應的提領紀錄與收據佐證。
實際管理、使用與收益的事實
證明借名人掌握實質控制權。例如:不動產由借名人實際居住、經營,或出租給第三方並由借名人收取租金之存摺紀錄;房屋修繕合約、管理費繳納單據等。
重要產權憑證之保管
產權憑證(如土地/建物所有權狀正本、股票存折、公司印鑑)長期由借名人保管,此事實符合生活經驗法則中「實質所有權人控制資產」之常態。
第三人員證與通訊紀錄
地政士(代書)、房仲業者、辦理過戶之律師或親友的客觀證詞,以及雙方的 LINE 通訊對話紀錄、電子郵件或錄音檔,若其中包含「承認該資產為借名」、「同意配合辦理過戶返還」等內容,將能發揮極強的補強效果。
借名登記課稅風險有哪些?揭密不動產與股權處分時的國稅局追稅地雷
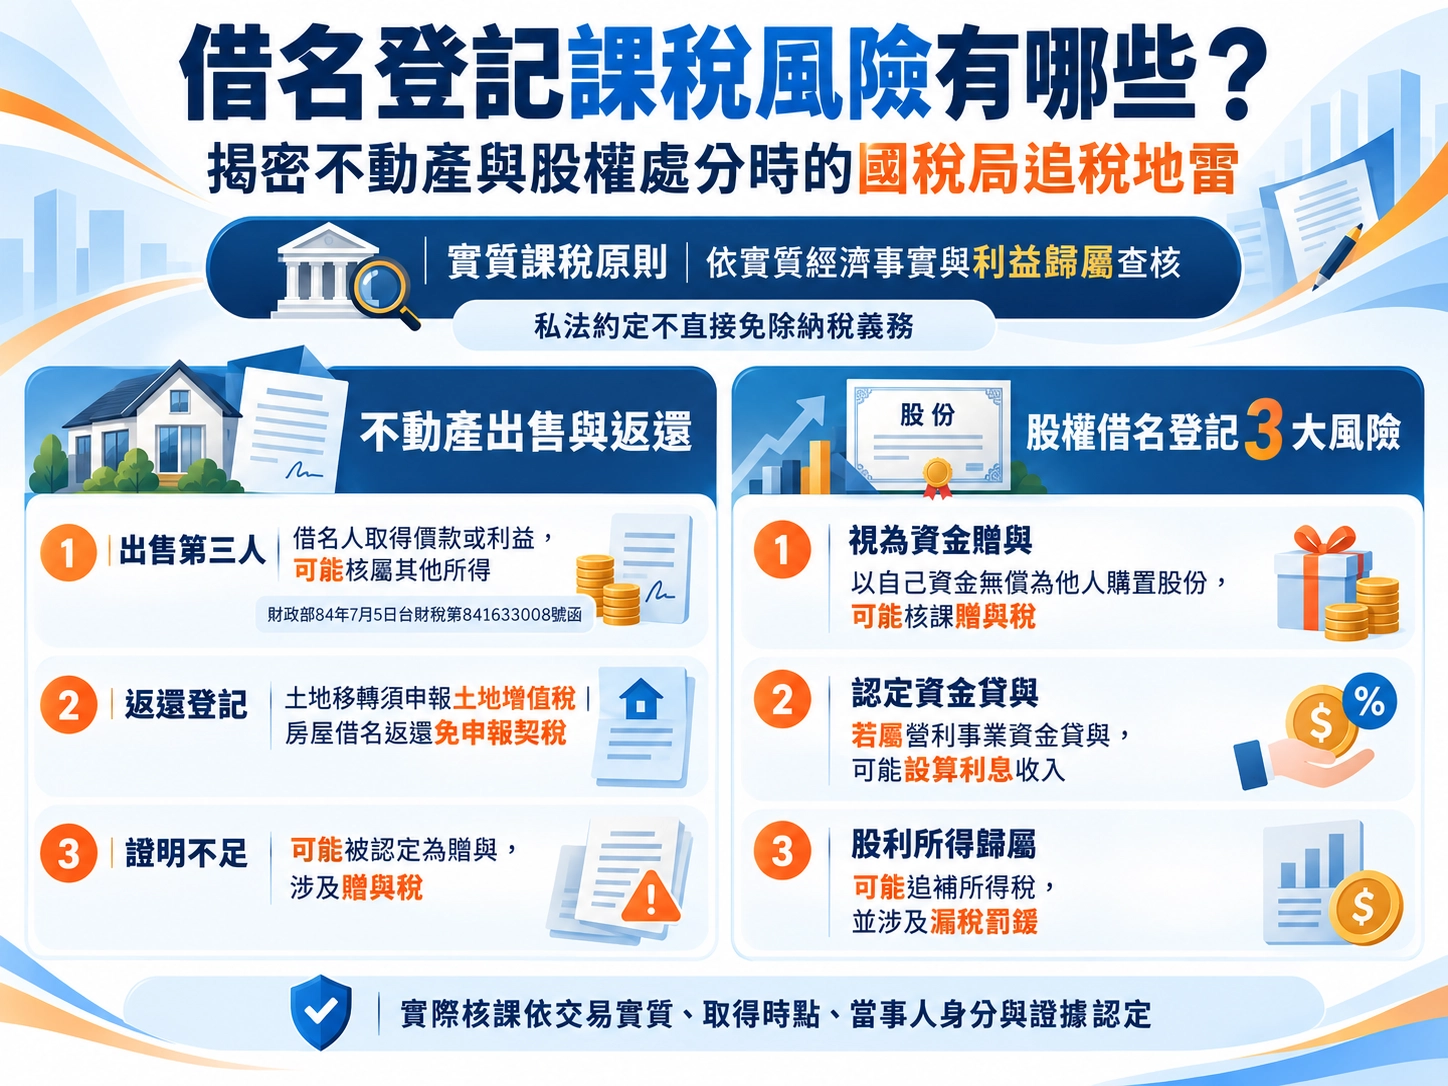
許多人以為借名登記只是「私權借用」,不會涉及稅務問題;或者認為返還財產只是「回復原狀」,無須繳稅。然而,國稅局係依據《納稅者權利保護法》中的實質課稅原則進行查核,私法上的約定並不能直接豁免公法上的納稅義務。
不動產出售與返還時的稅務地雷
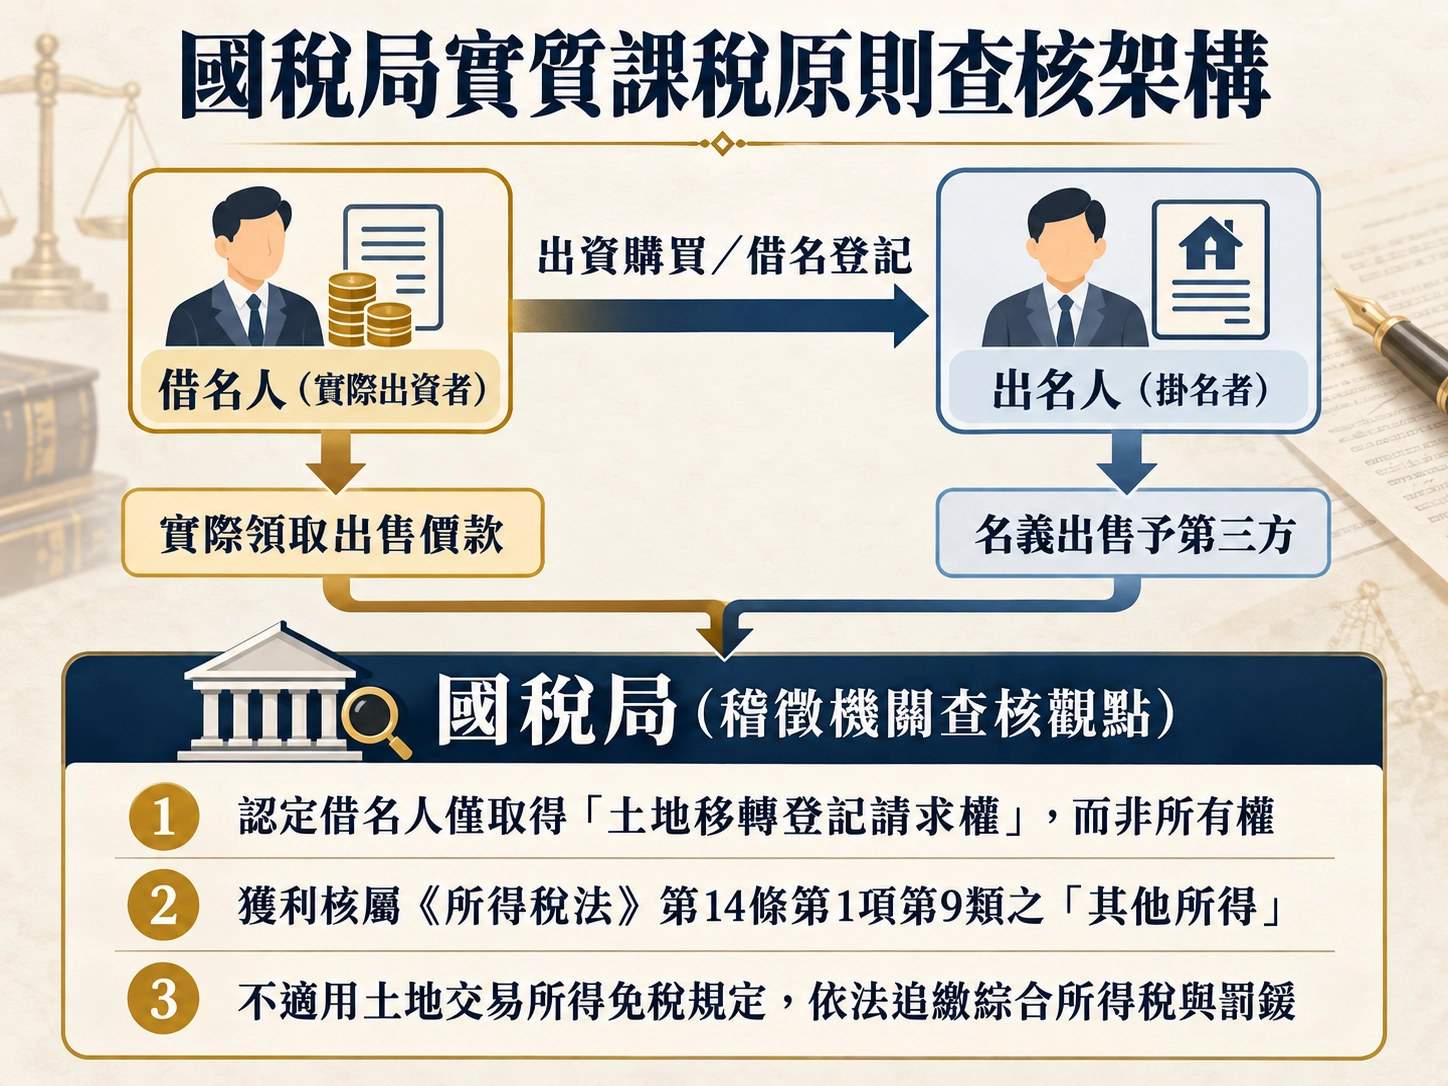
- 轉售他人課徵其他所得稅(財政部 84705 台財稅第 841633008 號函):若借名人出資購買土地登記於出名人名下,日後由出名人名義出售予第三方,價款則由借名人實際領取。國稅局與行政法院認定:借名人僅取得「移轉登記請求權」,並未取得土地實際所有權,因此轉售獲利屬於《所得稅法》規定的「其他所得」,必須課徵綜合所得稅,無法適用土地交易所得免稅規定。
- 返還登記引發土地增值稅與贈與稅:當借名關係終止,出名人將不動產過戶返還給借名人時,地政機關形式上仍認定為所有權移轉,依法仍會課徵土地增值稅與契稅。若無法提出充分的借名證明,國稅局甚至會視為出名人對借名人的「贈與」,強行課徵高額贈與稅。
股權借名登記的 3 大稅務風險
當企業或個人進行股權借名登記時,國稅局查核常見的認定情境包括:
- 視為資金贈與:若股款由實質股東支付,但股份登記於他人名下,國稅局可以《遺產及贈與稅法》「以自己資金為他人購置財產」之規定,認定為贈與並開罰。
- 設算借貸利息收入:若未認定為贈與,國稅局可能認定為實質股東將資金借予掛名股東,按市場利率設算利息收入,對實質股東課徵所得稅。
- 追補股利所得與漏稅罰鍰:若向國稅局承認借名並變更股權回實質股東名下,國稅局將追補過去年度的分配股利綜合所得稅,並得處漏稅額 2 倍以下之罰鍰。
借名登記如何安全返還?專業會計師建議的合規規劃與風險化解 SOP
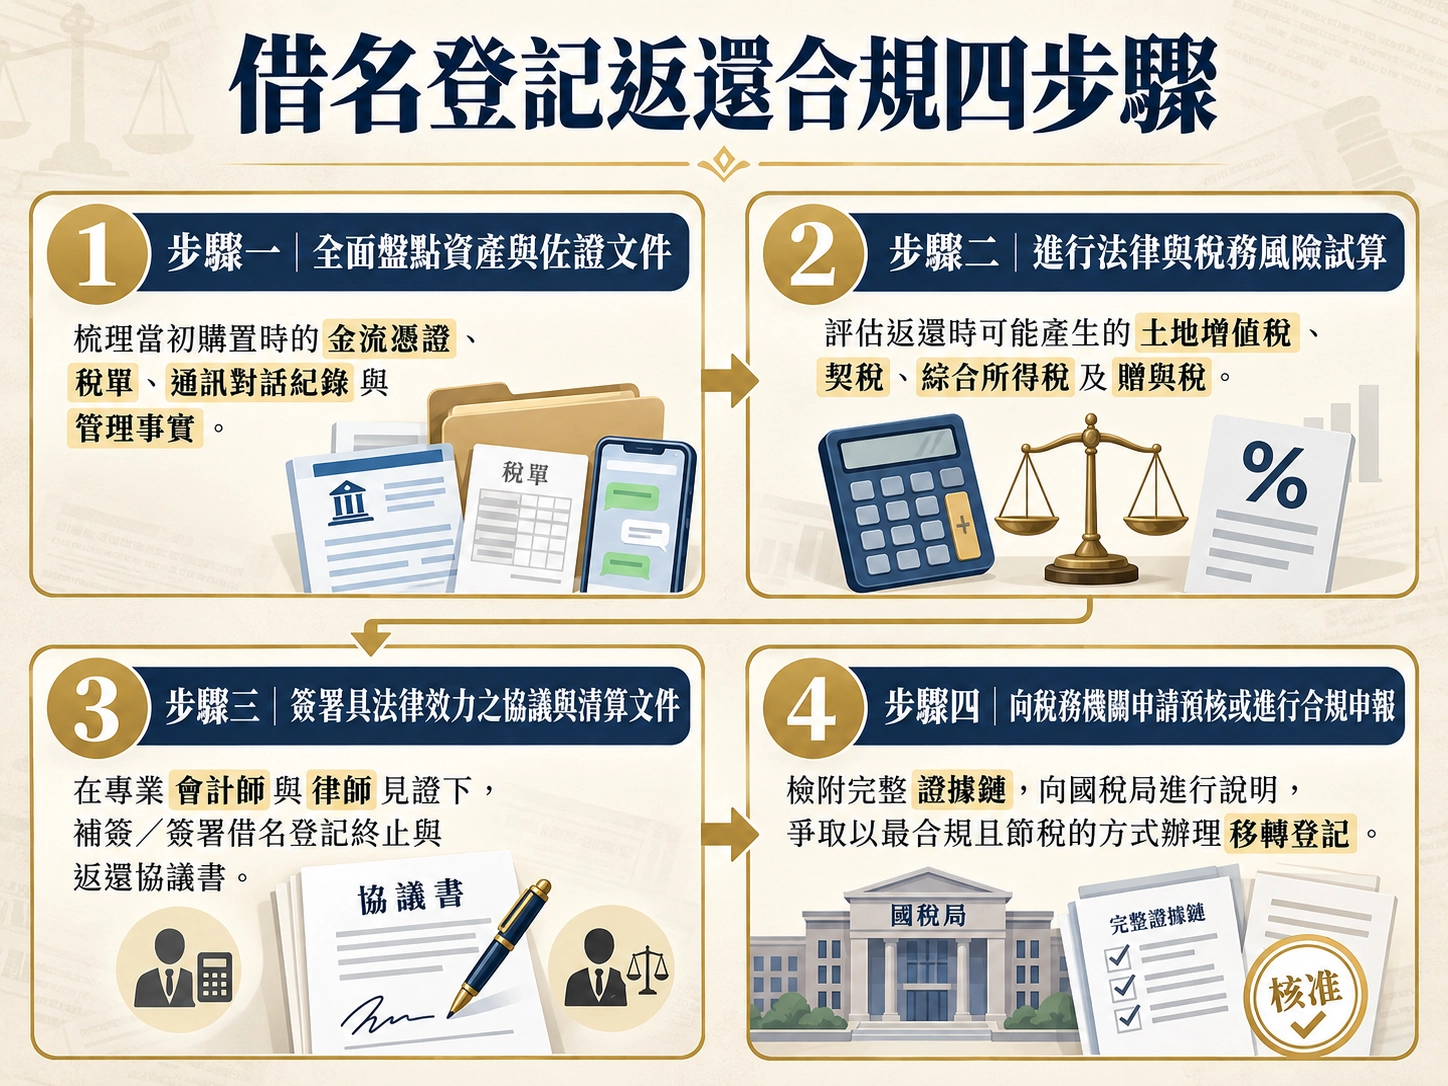
為避免借名登記演變成親友撕破臉、資產遭扣押或被國稅局裁罰的悲劇,專業會計師建議應採取以下合規處理步驟:
步驟一:全面盤點資產與佐證文件→梳理當初購置時的金流憑證、稅單、通訊對話紀錄與管理事實。
步驟二:進行法律與稅務風險試算→評估返還時可能產生的土地增值稅、契稅、綜合所得稅及贈與稅。
步驟三:簽署具法律效力之協議與清算文件→在專業會計師與律師見證下,補簽/簽署借名登記終止與返還協議書。
步驟四:向稅務機關申請預核或進行合規申報→檢附完整證據鏈,向國稅局進行說明,爭取以最合規且節稅的方式辦
理移轉登記。
外部權威參考連結:中華民國法務部 - 法律諮詢與法律扶助資源
借名登記隱藏著極高的法律與稅務風險,切勿僅憑口頭約定或單一憑證即貿然執行資產移轉。若您目前有資產掛於他人名下,或正面臨返還與繼承爭議,建議立即諮詢專業會計師與法律團隊,為您的資產進行全面的健檢與合規規劃。
跨國資產傳承與兩岸稅務卡關?讓專業團隊為您精準解套!
面對複雜的兩岸繼承、海外所得申報、跨境資產傳承與稅務實務,任何一個環節的疏漏,都可能導致資產凍結、雙重課稅或高額裁罰。德安擁有深耕兩岸及跨國稅務法律的專家團隊,憑藉豐富的實務辦理經驗,能為您提供從資產盤點、公證驗證、稅務試算到資金合規匯回的全流程客製化服務。
不要讓繁瑣的法令與行政流程延誤您的資產規劃!立即聯繫德安專業顧問團隊,讓我們為您建構最安全的傳承防護網,協助您輕鬆解決跨境稅務與繼承難題。